编者按
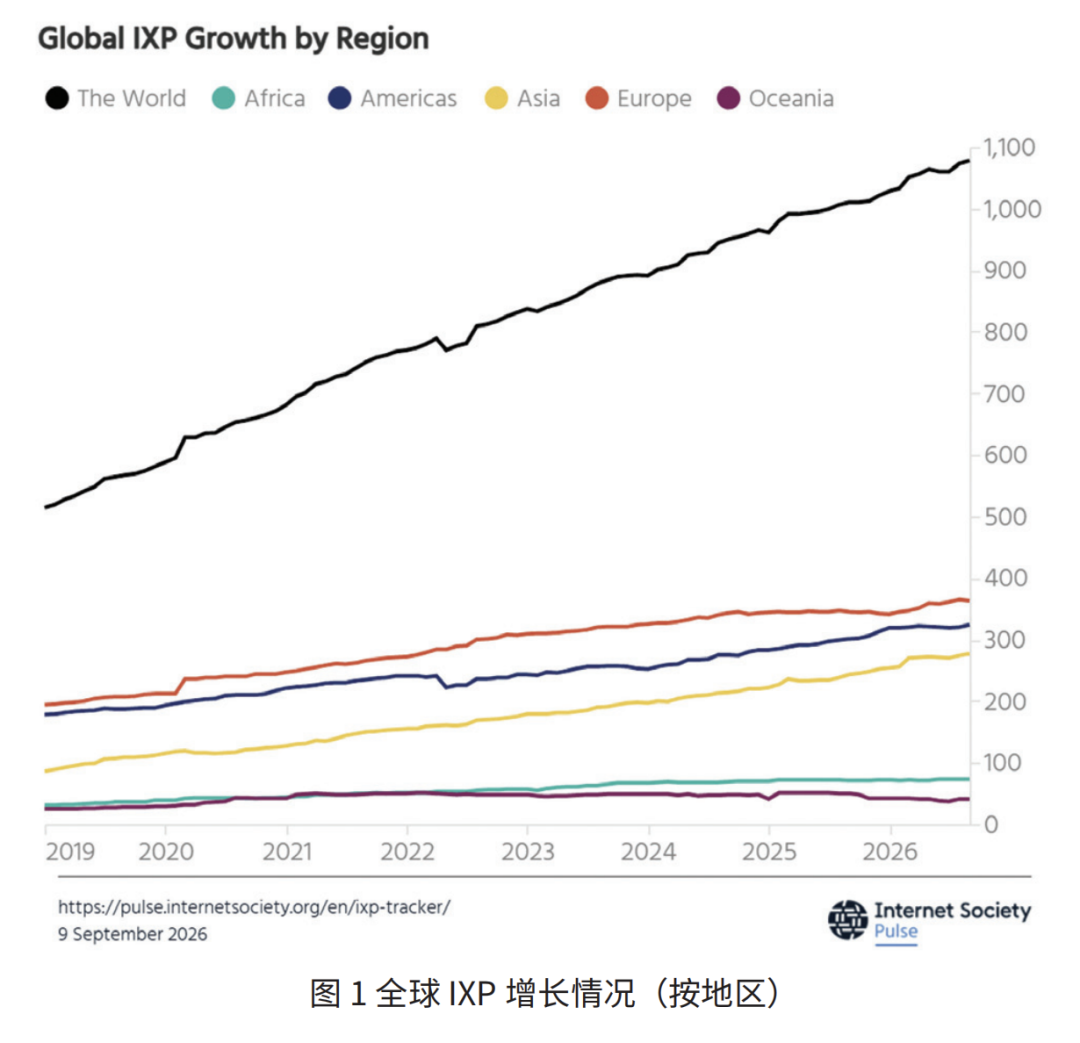
Namex(位于罗马的互联网交换中心)日前发布《对等互联市场一览》报告,对比分析了全球多区域互联网交换中心(IXP)的长期发展趋势,剖析各区域IXP的具体表现和深层原因。报告证实,成熟大型IXP增速放缓是正常结构性变化,无需过度担忧。对等互联及IXP仍是构建稳健、去中心化、高韧性互联网的核心基石。
关于互联网互联(Internet Interconnection)演变的讨论中,一个反复出现的论调是:互联网交换中心(IXP)正陷入停滞。主要枢纽的成员增长看似放缓;部分流量转向私有网络互联(PNI);超大规模内容提供商在接入网络深处部署缓存节点。从表面看,这像是一种衰退。但仔细观察,情况截然不同。
对等互联市场处于结构性转型阶段
过去十年,流量增长、内容分发模式迭代与网络关系复杂化,重塑了互联网互联格局。作为互联网动态互联体系的核心,互联网交换中心(IXP)的演进长期依赖简化指标评估,无法精准体现对等互联(peering)生态的真实变化。
当前对等互联市场并非衰退,而是处于结构性转型阶段。尽管全球互联网流量持续高速增长,但IXP成员数量、峰值容量等传统评估指标,已无法诠释互联格局重塑的核心驱动力。
告依托PeeringDB、ISOC Pulse IXP追踪器数据,结合作者在对等互联生态运营的经验,对比分析全球多区域IXP长期发展趋势,证实成熟大型IXP增速放缓是正常结构性变化,无需过度担忧。
该变化源于行业模式迭代:流量愈发集中、互联策略更趋精细化,私有网络互联(PNI)、网内缓存、边缘架构等新模式与公共对等互联形成互补,而非替代关系。
研究表明,电信市场自由化水平、本地内容需求、人口规模、数据中心生态及国家基建政策,是决定IXP发展成败与可持续性的核心要素。其中新兴市场IXP增长势头强劲,传统核心互联枢纽则逐步升级为多功能复杂互联平台,服务边界大幅拓展。
IXP并未过时,并且已成为各国数字韧性、数据主权与网络连接能力的核心战略资产。其价值评判标准也不再局限于流量速率,更核心在于本地流量留存、关键业务支撑、极端流量承载及低时延边缘应用适配能力。在地缘政治与技术环境多变的当下,对等互联及IXP仍是构建稳健、去中心化、高韧性互联网的核心基石。
拉丁美洲:整合与扩张并行
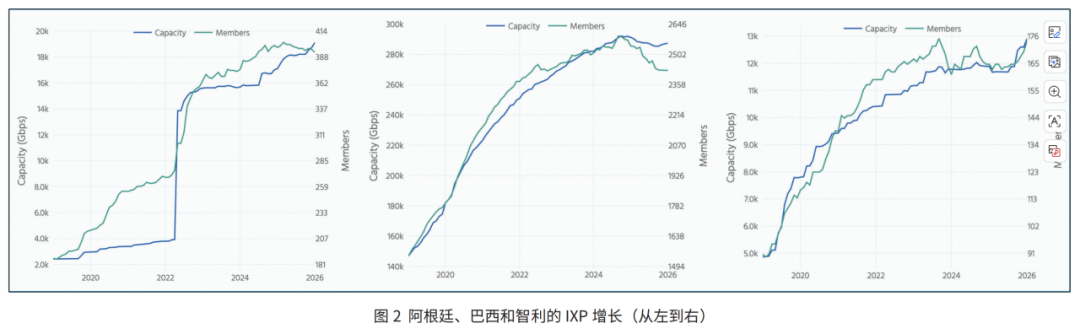
拉丁美洲的情况很特别:一边是大型成熟市场在整合,一边是新兴生态系统在快速扩张。这种看似矛盾的现象,其实反映了该地区互联网基础设施正处于不同的发展阶段。其中阿根廷与智利的IXP容量始终保持稳步增长,其接入自治系统(ASN)数量虽存在小幅波动,但整体流量规模持续攀升。这一特征表明,两地互联生态的参与主体数量并未显著扩张,单一网络的数据交换体量却持续提升,体现出流量向核心节点集聚的结构性特征,并非互联生态整体走向衰弱。
再把目光转向巴西。这里是IX.br(巴西互联网交换中心)的所在地。按接入网络数量计算,它是全球最大的IXP系统。近期IX.br的ASN数量略有下降,但流量规模依然惊人,长期增长趋势毋庸置疑。下降的部分原因,其实是IX.br在主动清理数据库:那些长期不活跃、只占着编号资源却不用的用户被清退了,同时新用户持续加入,消耗更多带宽,填补了退出者留下的空缺。
拉丁美洲的其他地区也在增长,包括墨西哥、哥伦比亚、秘鲁和玻利维亚,动力来自市场开放、新数据中心落地,以及本土内容需求持续升温。
欧洲:成熟之后的新角色
欧洲是全球IXP布局最密集的区域,网络资源高度集聚于伦敦、阿姆斯特丹、法兰克福三大核心互联枢纽。与此同时,欧洲其余核心区域仍保持稳步发展,以南欧地区增长态势最为突出:区域数字互联差距持续收窄,网络连接需求不断攀升,催生了大批新兴互联网服务提供商。此外,足球赛事网络直播的普及推动了区域网络流量变革,显著拉高了意大利、德国、西班牙、法国等国家的IXP流量峰值,充分印证了公共对等互联服务在高频、高带宽网络场景下的核心价值与不可替代性。
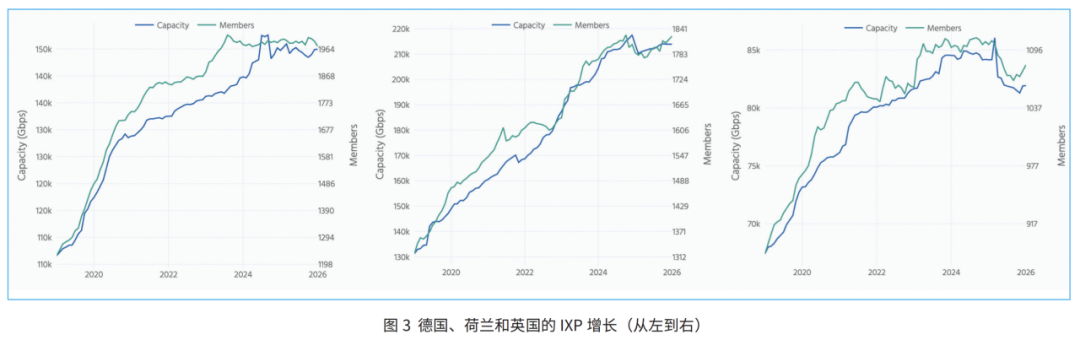
英国、荷兰、德国的头部IXP已进入增速放缓阶段,整体传输能力储备充足、运行态势稳定。区域流量虽保持持续增长,但已告别过往指数级扩张模式,呈现出成熟饱和市场的典型发展特征。
南欧市场则呈现差异化增长,意大利、西班牙的IXP增长动能更为强劲。意大利自2021年起,DAZN、亚马逊PrimeVideo先后承接意甲、欧冠赛事直播,赛事期间本地IXP的CDN节点承载海量流量,大幅抬升流量峰值,西班牙也呈现出相似的增长趋势。此外,欧洲大型IXP的国际化属性愈发凸显,不再局限于本土流量交换,成为跨国流量互通的核心枢纽,部分节点甚至承担着无直接互联渠道国家的中转职能,如同网络化的国际航运港口,这也改写了传统的IXP增长评估逻辑。同时欧洲头部ISP与电信运营商普遍弱化本土公共对等互联,多数一级网络运营商凭借自身网络地位与市场优势,无需依托IXP开展对等互通,多以付费对等互联、流量转接模式替代本土公共互联。
非洲:自由化是钥匙
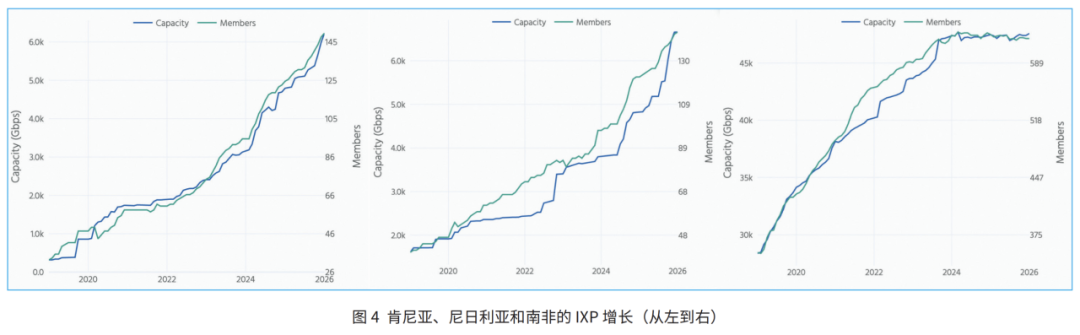
非洲地区直观体现了电信市场自由化与IXP发展的强关联性。市场垄断会严重制约IXP发展,通过市场开放、出现中立运营商数据中心,IXP生态才能实现增长,这也是非洲IXP发展的核心前提,目前多数非洲国家尚未完成市场化转型。南非是非洲标杆案例,其历经波折率先实现电信自由化,培育出了成熟活跃的IXP生态。当地龙头IXP平台NAPAfrica容量接近40Tbps、峰值流量超5.6Tbps,跻身全球大型IXP行列,其快速规模化的核心原因在于免收端口费与会员费的运营策略。
除南非外,非洲多国IXP均展现强劲增长势头。东非肯尼亚的IXP容量与接入网络数量稳步攀升,其Kenya IXP(肯尼亚互联网交换中心)已接入超100个网络,流量峰值接近0.5Tbps,备受北欧市场关注。西非尼日利亚现有5个活跃IXP,核心平台Nigeria IXP(尼日利亚互联网交换中心)接入自治系统超百个,流量突破1Tbps,依托大量中立数据中心投资落地,区域IXP建设需求持续释放。此外,加纳、科特迪瓦、金沙萨等非洲中西部及东部地区,也陆续落地或筹建中立数据中心,带动本地互联生态持续发展。整体来看,政策环境与市场结构仍是决定非洲对等互联可持续发展的核心要素。当前非洲市场垄断壁垒持续消解,跨境光纤建设、基建共享与中立数据中心布局全面提速,为区域IXP长期发展奠定了基础。
亚太地区:多样且复杂
亚太地区IXP无法一概而论。该区域IXP多由学术机构发起或本地市场需求催生,形成多元治理模式与中立架构,并持续深刻影响区域IXP整体生态。
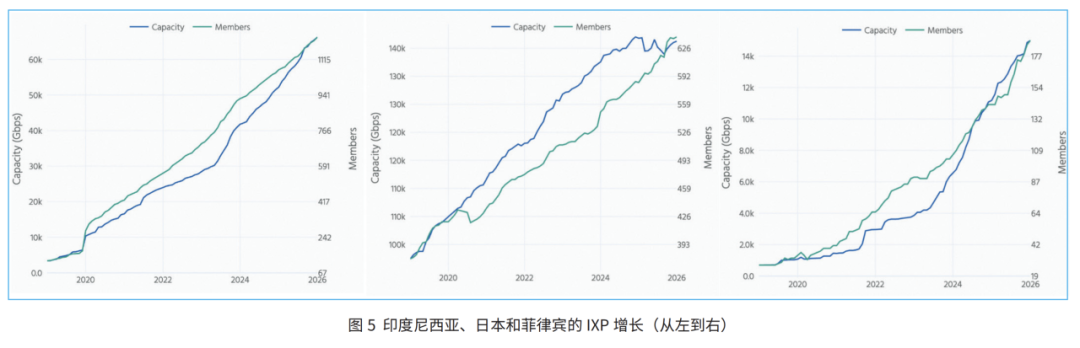
日本是成熟且特殊的典型案例:人口体量可观、人口密度高,加之岛国地理隔绝、语言文字地域局限性强,本国互联网流量几乎全部境内流转,本地化程度远超多数大国。该国80年代便率先实现电信市场自由化,移动通信产业基础雄厚,本应为IXP发展提供绝佳环境;但受民众保守观念制约,对等互联生态扩张周期漫长。
印度尼西亚、菲律宾地理条件极具特殊性:印度尼西亚拥有近1.8万个岛屿,仅六千余个有人定居,跨岛布设IXP难度极大,只能在各大主岛分别搭建节点,该形态全球罕见,菲律宾与之高度相似。即便地理阻碍突出,两国IXP依旧实现高速增长。
中国香港与新加坡呈现差异化的中立运营及治理路径:HKIX(香港互联网交换中心)1995年由香港中文大学创立,是亚太最早的规范化IXP之一,长期占据主导地位,运营架构经受住长期检验;新加坡本土自建国家级IXP SGIX(新加坡互联网交换中心),同时和Equinix等国际运营商落地的本地交换平台并行运营。反观印度,长期严格管控同级网络互联,监管干预持续冲击对等互联体系,造成互联容量、接入网络数量双双萎缩。
综上,受治理规则、地理环境、经济发展水平多重因素制约,亚太IXP不存在统一区域发展范式,整体呈现显著的结构多样性。
北美:从PNI回归公共对等互联
北美的IXP走出了迥异的发展路径。美国在早期IXP试点过后,长期以数据中心内部私有互联为主导,公共对等互联的成熟进度显著滞后于欧洲,该发展特色根植于本国互联网诞生与演进的独特历程。
美国国土广袤,人口超3.47亿、位列全球第三;作为互联网发源地,网络最初由DARPA主导搭建,逐步演化成高校科研互联网络ARPANET、NSFNET。上世纪90年代初中期诞生的MAEEast、MAEWest两大早期核心互联节点,曾是ISP互联的关键汇聚点,却因诞生时机过早,受限于当时交换设备性能,无法稳定承载大规模异构IP流量,被业界判定为失败案例,逐步边缘化直至关停。
伴随美国互联网流量指数式暴涨,仅依靠两处节点承载全国互联不再具备可行性,行业发展方向彻底转向。本土互联网产业催生海量数据中心,数据中心逐步成为网络互联核心枢纽,承载海量私有网络互联(PNI)流量。后续数据中心运营商虽也推出多边对等互联的IXP服务,但PNI盈利空间更高,这类依托数据中心搭建的IXP普遍体量偏小、行业影响力有限。早期公共IXP暴露的技术缺陷,使美国技术圈层长期抵触公共对等互联,叠加随处可得的PNI服务,私有互联模式被全面推行。但逐一对接搭建独立PNI在实操与成本层面均难以长期维系,回归多边对等互联已是必然趋势。大型内容网络崛起成为关键转折点:大型内容服务商与各级ISP的互联刚需带动美国IXP复苏,不少头部内容厂商主动扶持IXP建设。据ISOC Pulse统计,美国现有163个IXP,数量遥遥领先全球其他国家,行业生态高度繁荣。
加拿大则印证了早期市场自由化与配套制度扶持的正向作用。该国电信市场于90年代末完成自由化改革,培育出充分竞争的ISP生态,并在1997年落地规模化多伦多交换节点TorIX。彼时美国尚无强势IXP,TorIX顺势快速壮大,采用欧美少见的社区共有、自主运营模式。
超越流量:韧性、主权与边缘计算
当前全球网络流量持续增长,但流量规模已不再是衡量网络价值的核心指标。作为重要的战略基础设施,互联网交换中心(IXP)可实现本地流量留存、压低边缘应用延迟、承接极端流量峰值、保障关键网络服务,同时助力各国筑牢数字主权,价值愈发凸显。
AI、物联网、AR(增强现实)及各类自主系统的普及,让低延迟本地互联的需求大幅提升。当下对等互联市场并未衰退,而是适配超大规模平台布局、地缘政治波动、边缘计算普及的行业环境,进入了更复杂的发展阶段。尽管超大规模平台持续将缓存节点向用户端贴近,但这并未削弱对等互联的价值,只是让其转型为网络韧性与冗余保障的核心设施,在流量遭遇重大冲击时发挥关键兜底作用。
IXP是去中心化、高韧性网络架构的核心基础,其未来价值不再仅以流量体量评判,而取决于它稳固本地互联网生态的能力。部分地区IXP的流量容量虽有所收缩,但整体服务质量和战略地位持续提升。未来十年,互联需求旺盛的地区将持续新建、扩容IXP,推动对等互联流量与网络规模增长;网络枢纽成熟地区虽容量有所回落,但接入主体、新兴参与者数量会持续增加,倒逼IXP拓展各类互联增值服务,适配生态新需求。
当前IXP的参与主体愈发多元,银行、制造、政务、医疗、物流等大量非网络运营机构纷纷入局,通过接入IXP优化业务流程、强化系统韧性与网络安全。行业整体架构也从传统线性供应链,逐步转向轴辐式架构,让各类新兴主体能够直接接入IXP、获取核心价值。
在地缘政治环境动荡、各行业对外部云基础设施依赖度提升的背景下,网络自主运转能力成为各国数字化建设的关键。此前被低估的本地网络基础设施、境内托管服务及本土IXP,重新具备核心战略价值,“云可解决所有问题”的认知并不准确,外部互联一旦中断,过度依赖云端的结构性漏洞会集中暴露,引发严重业务风险。
综上,IXP并非互联网发展的过时产物,而是持续迭代升级的数字化战略枢纽。其未来价值将聚焦网络韧性保障、产业创新赋能、多元主体支撑三大维度,持续作为全球网络生态的基石,助力构建更高效、安全、去中心化的互联网体系。
来源:Internet Society
作者:Flavio Luciani,John Souter
编译:杨望
责编:项阳
参考资料:

 京公网安备 11040202430174号